
×
Perfeccionamos Soluciones Empresariales
Ajustamos nuestros servicios para responder a las necesidades reales de tu empresa. Ya sea en auditoría, revisoría fiscal, consultoría o outsourcing, en RMC adaptamos cada solución para fortalecer tus procesos, garantizar el cumplimiento normativo y generar valor sostenible
¿Necesitas ayuda? Llámanos:
+57 300 3197306
Escríbenos a:
Info@rmcsas.com.co
Visítanos en:
Calle 63 #47-63 Oficina 201
Barranquilla, Colombia
Nuevo gobierno, nuevo entorno tributario: cómo blindar su empresa ante la incertidumbre fiscal de 2026–2027
- Home
- Actualidad
- Nuevo gobierno, nuevo entorno tributario: cómo blindar su empresa ante la incertidumbre fiscal de 2026–2027
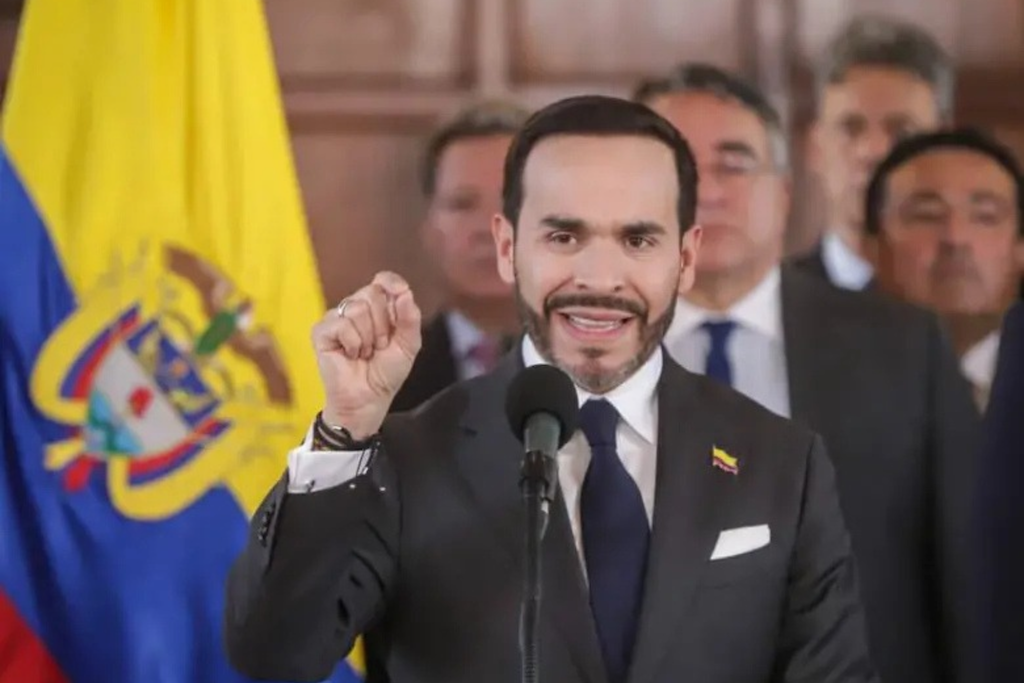
Colombia atraviesa un tránsito poco común: dos proyectos de reforma tributaria con orígenes distintos podrían disputarse el rumbo del sistema fiscal en los próximos meses, en medio de un déficit público que los organismos técnicos califican como el más exigente en años recientes. Para las empresas, esto significa planear 2026 y 2027 sin una fotografía definitiva de las reglas del juego. Aquí un resumen de lo que se sabe hasta ahora y de cómo prepararse frente a distintos escenarios.
El punto de partida: un déficit que exige ajuste
El Comité Autónomo de la Regla Fiscal (Carf) advirtió que, en su escenario base, el déficit fiscal total de 2026 llegaría a 6,7 % del PIB y la deuda neta del Gobierno Nacional Central subiría a 60,3 % del PIB, muy por encima del ancla de 55 % fijada por la ley. El organismo estima que estabilizar la deuda hacia 2030 exige un ajuste fiscal cercano a 5 % del PIB, y que solo para cumplir la meta de 2027 se necesitaría un ajuste inmediato de $80 billones (3,7 % del PIB).
El 27 de agosto de 2026 el Gobierno radicó un nuevo Presupuesto General de la Nación (PGN) 2027 por $635 billones (29,9 % del PIB), $59,2 billones más que la propuesta inicial de $575,7 billones. Tras conocer esta cifra, el Carf proyectó para 2027 un déficit total cercano a 10 % del PIB y una deuda neta alrededor de 67,3 % del PIB, y señaló que el margen fiscal para absorber nuevos choques económicos es reducido.
Dos trayectorias tributarias en juego
La reforma radicada por el gobierno saliente
El 20 de julio de 2026, el mismo día de la instalación del nuevo Congreso, el Ministerio de Hacienda de la administración saliente radicó un proyecto de reforma tributaria orientado a recaudar $21,9 billones en 2027, con una meta de recursos permanentes cercana a 1,5 % del PIB desde 2028. El articulado combina cuatro fuentes de recaudo: reducción del gasto tributario ($6,7 billones), medidas de progresividad en renta y patrimonio ($3,4 billones), gravámenes a externalidades negativas como vehículos híbridos, conciertos y juegos de suerte y azar ($3,2 billones), y una reducción del umbral de exoneración de aportes parafiscales, de 10 a 3 salarios mínimos ($8,5 billones).
El nuevo Gobierno, que tomó posesión el 7 de agosto de 2026, anunció que no respaldará este proyecto y que buscará que sea archivado en su trámite en el Congreso, aunque su suerte final depende de las mayorías legislativas.
La reforma anunciada por el gobierno entrante
El presidente Abelardo de la Espriella y su ministro de Hacienda, Miguel Gómez Martínez, han anunciado una reforma tributaria propia, orientada según sus declaraciones a estimular el crecimiento económico y simplificar el sistema.
Entre los elementos anticipados públicamente están: reducir a tres los impuestos administrados por la Dian (renta, IVA e IVA externo), un pacto de estabilidad tributaria pensado para mantener las reglas fiscales sin cambios durante diez años, y la eliminación del impuesto al patrimonio. El Gobierno indicó que antes de radicar esta reforma adelantará un plan de ajuste fiscal por la vía administrativa. A la fecha de esta nota, la reforma había sido anunciada para septiembre de 2026, pero aún no se conoce su radicación formal ni el texto definitivo.
Lo que es incertidumbre y lo que no
|
Qué significa esto para las empresas
Independientemente de cuál trayectoria avance, la coexistencia de dos proyectos con enfoques distintos —uno centrado en ampliar el recaudo y otro en simplificar el sistema— eleva el nivel de incertidumbre normativa para la planeación fiscal de 2026 y 2027. Las empresas con exposición a parafiscales, a operaciones con externalidades (por ejemplo, vehículos o eventos), a patrimonio líquido significativo, o a comercio exterior, son las que más deberían monitorear el trámite en el Congreso.
Cómo blindar su empresa
1. Haga seguimiento activo al trámite legislativo. Ninguna de las dos reformas es ley vigente. Antes de tomar decisiones estructurales, confirme en qué etapa se encuentra cada proyecto.
2. Construya escenarios, no certezas. Modele el impacto de al menos dos escenarios —mayor recaudo vs. simplificación— sobre su carga tributaria, en lugar de planear sobre un único desenlace.
3. Revise su exposición a la exoneración de aportes parafiscales. Si su nómina se beneficia del umbral vigente, un cambio en ese umbral tendría efecto directo en el costo laboral.
4. Documente su situación patrimonial y de renta actuales. Tener información ordenada facilita adaptarse rápido a cualquiera de los dos enfoques, sin importar cuál avance.
5. No anticipe beneficios de anuncios no radicados. Decisiones como aplazar pagos o reestructurar operaciones a la espera de una eliminación de impuestos aún no radicada implican un riesgo que conviene evaluar con asesoría profesional.
6. Evalúe el efecto de un eventual pacto de estabilidad tributaria. Si se concreta una regla de diez años sin cambios, podría reducir la incertidumbre de mediano plazo; vale la pena seguir su desarrollo de cerca.
En RMC acompañamos a nuestros clientes en la planeación tributaria bajo distintos escenarios, la revisión de exposición a cambios normativos y la preparación de la información necesaria para reaccionar con rapidez cuando el panorama se defina. Si quiere revisar cómo estos dos proyectos podrían afectar su operación, conversemos.
Este sitio web utiliza cookies para garantizar que obtengas la mejor experiencia en nuestro sitio.

Generamos tranquilidad y confianza en el mundo de los negocios.
Compañía
© 2026 RMC S.A.S. Todos los derechos reservados.